Du har måske fået et tilbud på nye vinduer, men vil også gerne have ordnet gulvet og terrassen, mens arbejdet står på. Pludselig er projektet større end planlagt. Mit råd er at vælge lån til renovering af bolig ud fra arbejdets omfang og usikkerheder, ikke kun den laveste rente eller månedlige ydelse. Få først afklaret, hvad der skal bygges, hvad der kan ændre prisen, og hvilke godkendelser der mangler.
Sådan vælger du det rette lån til din boligrenovering
Start med projektet, ikke med låneansøgningen. Et afgrænset vinduesprojekt med kendte mål og aftalt finish kræver en anden økonomisk plan end en tilbygning, hvor tegninger, myndighedsforhold og eksisterende konstruktioner endnu ikke er afklaret.
Min anbefaling er at skelne mellem det nødvendige arbejde, de ønskede forbedringer og de usikre følgearbejder. Ellers risikerer du at søge finansiering til en samlet ønskeliste uden at vide, hvilke dele du faktisk kan gennemføre inden for budgettet.
Afklar rammerne før renten
Inden du beder om lånetilbud, bør du kunne beskrive følgende:
- Arbejdets indhold. Skal vinduer blot udskiftes, eller skal åbninger, lysninger og indvendige overflader også ændres?
- Betalingsforløbet. Hvornår skal håndværkeren have betaling, og hvornår har du brug for pengene?
- Din egen økonomi. Hvor meget vil du selv betale, uden at tømme opsparingen til almindelige uforudsete udgifter?
- Projektets bindinger. Afhænger terrassen eksempelvis af færdige terrænforhold, eller kræver tilbygningen først kommunal afklaring?
Ved en samlet renovering af villa er det især vigtigt at få beskrevet sammenhængen mellem opgaverne. Nye gulve, døre og vægge bør ikke budgetteres som løsrevne indkøb, hvis udførelsen afhænger af hinanden.
Bed banken regne på samme projekt
Realkredit, banklån, forbrugslån og energirenoveringslån er relevante spor at undersøge. Men sammenlign dem på baggrund af samme lånebehov og en tydelig tilbagebetalingsplan. Ellers kan en lavere ydelse skyldes, at du betaler tilbage over længere tid.
Bed om både den samlede tilbagebetaling, etableringsudgifterne og konsekvensen af at indfri lånet tidligere. Spørg også, hvad der sker, hvis projektet bliver udskudt.
Mit udgangspunkt: Du skal kunne forklare, hvad pengene skal bruges til, før du beslutter, hvordan de skal lånes.
For boligejere i Nordsjælland med både inde- og udearbejde er koordineringen afgørende. En finansiering, der passer til tidsplanen, er mere brugbar end et attraktivt lånetilbud, som forudsætter, at hele projektet allerede er afklaret.
De fire finansieringsmuligheder og hvad de kræver
Brug nedenstående som et beslutningsgrundlag, ikke som en prisliste. Den konkrete rente, løbetid og adgang til finansiering skal fremgå af dit eget lånetilbud. Der er ikke grundlag for at sætte en troværdig standardpris på dit lån uden at kende økonomien og vilkårene.
Overblik over fire finansieringstyper til boligrenovering
| Finansieringstype | Typisk krav | Typisk løbetid | Relevant for |
|---|---|---|---|
| Realkredit | Vurdering af boligen, plads i belåningen og godkendelse af økonomien | Langsigtet, aftales konkret | Større, varige forbedringer |
| Banklån | Kreditvurdering, indkomstoplysninger og eventuelt sikkerhed | Tilpasses beløb og betalingsevne | Afgrænsede projekter eller supplerende finansiering |
| Forbrugslån | Kreditvurdering og dokumenteret betalingsevne, normalt uden pant i boligen | Ofte kortere tilbagebetaling end boligfinansiering | Afgrænsede opgaver, hvor samlet pris kan forsvares |
| Energirenoveringslån | Kreditvurdering samt dokumentation for de omfattede energiarbejder | Afhænger af produkt og projekt | Godkendte energiforbedringer |
Realkredit og banklån skal sammenlignes på totalpris
Ved realkredit skal du bede om en vurdering af, om projektet kan rummes i boligens finansiering. Se ikke kun på renten. Få også oplyst bidrag, etablering, eventuel tinglysning og øvrige omkostninger, så et mindre renoveringsprojekt ikke bliver belastet af en uhensigtsmæssig låneoprettelse.
Et banklån bør vurderes på rente, gebyrer, krav om sikkerhed og mulighederne for ekstra afdrag. Bed banken forklare, om renten er fast eller variabel, hvordan den kan ændres, og om en kredit med løbende træk passer bedre til betalingsplanen end et fuldt udbetalt lån.
Forbrugslån og energilån kræver ekstra opmærksomhed
Jeg ville ikke vælge et forbrugslån alene for at komme hurtigt i gang. Sammenhold ÅOP, den samlede tilbagebetaling og den månedlige belastning med alternativerne. ÅOP er de årlige omkostninger i procent, men sammenligningen er mest brugbar, når beløb og løbetid svarer til hinanden.
Et energirenoveringslån skal vurderes som et konkret låneprodukt. Bed om en skriftlig liste over godkendte arbejder og dokumentationskrav, eksempelvis ved udskiftning af vinduer.
Hold samtidig lån adskilt fra støtteordninger. Et lån skal tilbagebetales, mens et tilskud afhænger af særskilte betingelser. Regn ikke med, at der findes en kommunal eller national låneordning til netop dit projekt, før du har fået det bekræftet.
Hvilken type lån passer til dit renoveringsprojekt
Et projekts størrelse kan ikke vurderes alene ud fra navnet på opgaven. En terrasse kan være ligetil på et egnet underlag, men langt mere omfattende, hvis terræn, adgang og understøtning skal ændres. Det samme gælder vinduer, hvor selve elementerne kun er en del af arbejdet.
Finansieringen bør følge kompleksiteten, ikke blot om der står terrasse, carport eller vinduer øverst i tilbuddet.
Afgrænsede opgaver med kendt indhold
Ved udskiftning af døre og vinduer eller etablering af en gipsvæg ville jeg begynde med et præcist tilbud og derefter bede banken sammenligne en enkel bankfinansiering med mulighederne i den eksisterende boligfinansiering.
Se især efter, om tilbuddet omfatter afslutningerne. Ved vinduer kan det være fuger, lysninger, bundstykker og lister. Ved gipsarbejde skal du vide, om spartling, overfladebehandling og tilpasning til eksisterende konstruktioner indgår.
Et forbrugslån bør kun komme i betragtning, hvis opgaven er afgrænset, tilbagebetalingen er realistisk, og merprisen er tydelig. Hurtig adgang til pengene er ikke i sig selv et godt argument.
Uderum og større ombygninger
Tilpas beslutningen til det, der faktisk skal udføres:
- Terrasse og hegn. Få underlag, fundering, materialer og afslutninger beskrevet. Overvej, om afskærmning kan vente, uden at det giver dobbeltarbejde.
- Carport og belægning. Afklar placering og terræn samlet, så finansieringen omfatter de nødvendige forberedelser, ikke kun den synlige konstruktion.
- Tilbygning og samlet renovering. Bed banken vurdere en struktureret finansiering med plads til projektets betalingsforløb frem for et enkelt lån baseret på et foreløbigt overslag.
Ved større projekter er realkredit værd at undersøge, men ikke noget, du bør regne med på forhånd. Få bankens vurdering, inden du binder dig til en entreprise, som forudsætter finansieringen.
Del kun projektet op, når etaperne også giver mening byggeteknisk. En billigere første etape er ingen gevinst, hvis næste etape kræver, at færdigt arbejde brydes op.
Ved energirelaterede vinduesarbejder bør du desuden få undersøgt et målrettet energilån. Hold den del af tilbuddet særskilt, så långiveren kan vurdere den uden at blande terrasse, hegn eller øvrige forbedringer ind i samme post.
Fra tilbud til lånebehov – sådan beregner du det rigtige beløb
Et håndværkertilbud er udgangspunktet for budgettet, ikke automatisk det beløb, du skal låne. Du skal også kende dine egne udgifter omkring projektet, finansieringsomkostningerne og de poster, som endnu ikke er endeligt afklaret.
Brug en oversigt over hvad renovering af hus koster til at identificere prisfaktorerne. Selve låneansøgningen bør bygge på et aktuelt, specificeret tilbud til din bolig.
Opstil budgettet efter betalingerne
En brugbar beregning er:
Finansieringsbehov = aftalte arbejder + øvrige projektudgifter + begrundet reserve + låneomkostninger − egenbetaling − bekræftede midler, der er til rådighed ved betaling.
Forløbet fra tilbud til finansiering kan illustreres sådan:
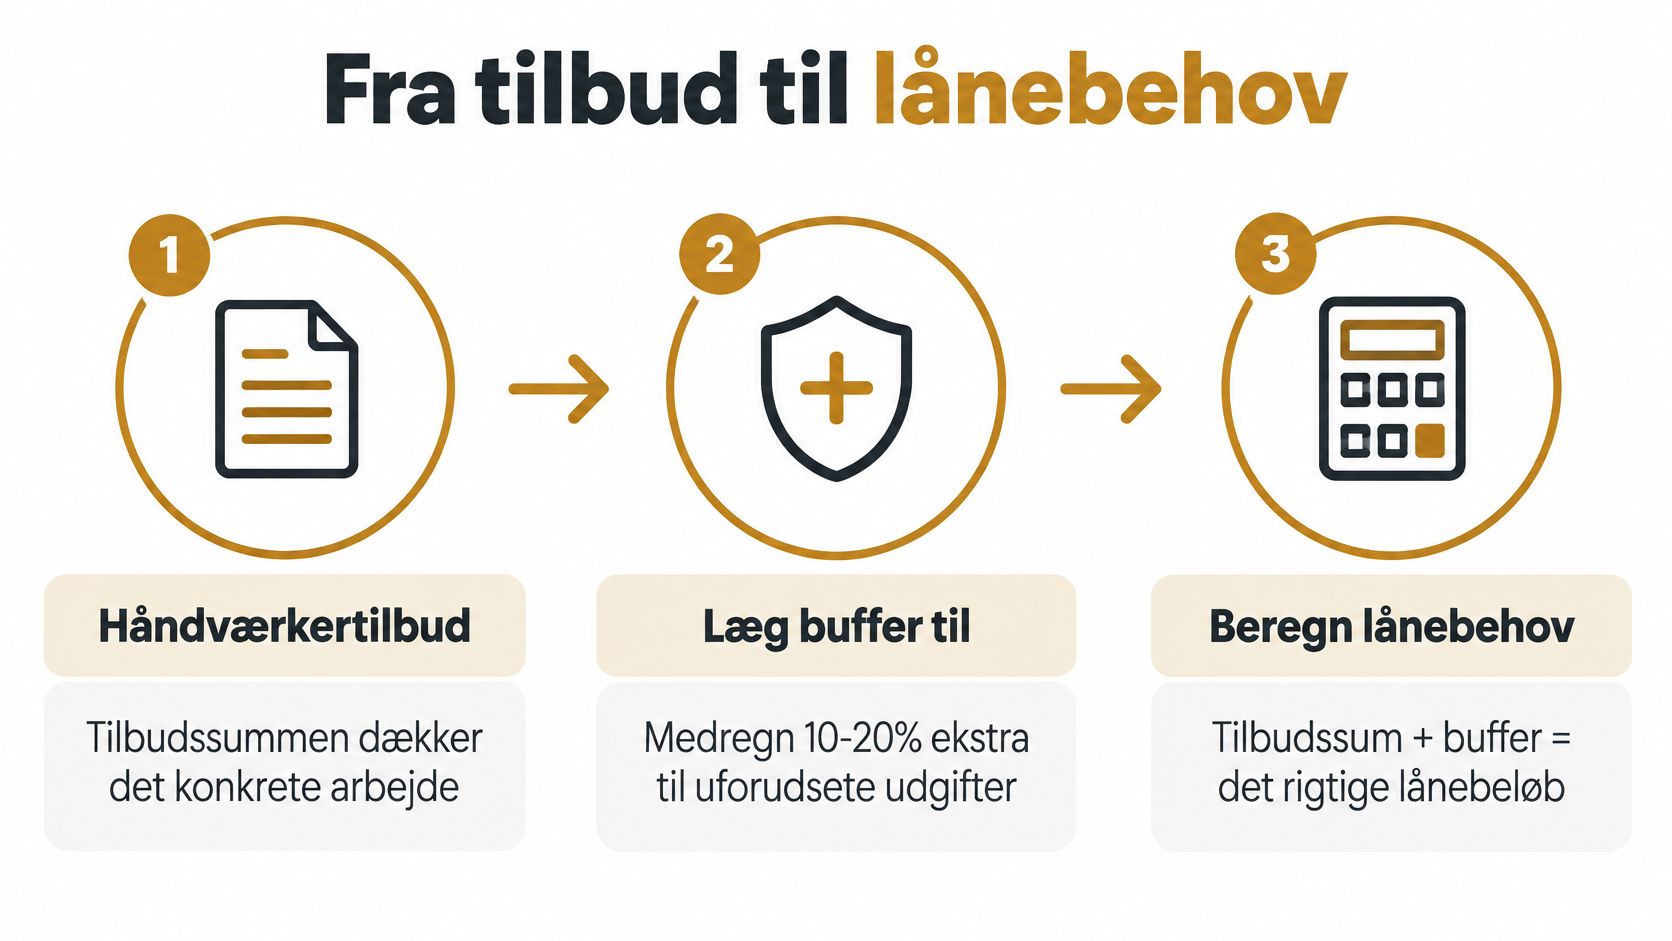
Brug princippet i illustrationen, men vælg ikke reserve efter en standardsats. Beløbet skal begrundes i de konkrete usikkerheder. Et grundigt undersøgt vinduesprojekt og en terrasse med uafklarede jordforhold skal ikke nødvendigvis have samme forholdsmæssige reserve.
Tilskud kan ændre regnestykket
Energirenoveringspuljen er kun relevant for ejere af danske helårsboliger med energimærke D, E, F eller G, og projektet skal som udgangspunkt udløse mindst 5.000 kr. i tilskud, ifølge puljens betingelser og beregningsprincipper. Her fremgår også, at støtten til flere bygningsdele beregnes efter areal og sats frem for som en fast andel af regningen.
Undersøg derfor energimærke, omfattede arbejder, areal og ansøgningsvilkår, før du indgår en bindende aftale. Et forventet tilskud skal stå som forventet, indtil grundlaget er afklaret.
- Tilbudssummen skal vise præcist, hvad håndværkeren leverer.
- Egenbetalingen skal være et beløb, du faktisk vil bruge på projektet.
- Tilskuddet skal placeres efter forventet udbetalingstidspunkt, ikke blot trækkes fra første faktura.
- Skattefordelen skal stå særskilt fra de penge, der skal være til rådighed under byggeriet.
Bed til sidst banken kontrollere, at finansieringen dækker betalingerne undervejs. Et projekt kan godt hænge sammen samlet og alligevel mangle penge på det tidspunkt, hvor en faktura forfalder.
Håndværkerfradragets mekanik for dit renoveringslån
Et fradragsbeløb er ikke det samme som en skattebesparelse. Det er den vigtigste forskel at forstå, når du regner på økonomien. Du skal hverken trække hele arbejdslønnen eller hele fradragsbeløbet direkte fra det lån, der skal betale håndværkeren.
Fra 1. januar 2025 blev håndværkerfradraget genindført til udvalgt grøn istandsættelse, og i 2025 var grænsen 8.600 kr. pr. person over 18 år, altså op til 17.200 kr. for en husstand med to berettigede voksne, som beskrevet i Skattestyrelsens regler om håndværkerfradrag. Beløbene gælder det nævnte år og bør ikke bruges som en udateret sats i et nyt budget.
Beregningen følger den godkendte arbejdsløn
Skattestyrelsens eksempel med en regning på 50.000 kr., arbejdsløn på 20.000 kr. og en selvrisiko på 3.000 kr. giver et forholdsmæssigt fradragsgrundlag på 1.200 kr., beregnet som 3.000 × 20.000 / 50.000, jf. de generelle betingelser for fradrag.
Eksemplet vedrører fordelingen af en selvrisiko. Det er ikke en generel selvrisiko for almindelig renovering, og resultatet er ikke et beløb, du automatisk får udbetalt. Pointen er, at materialer og arbejdsløn skal kunne adskilles.
Sørg for dokumentationen fra begyndelsen
Få fakturaen indrettet, så du kan kontrollere arbejdet og betalingen:
- Ydelserne bør stå hver for sig med særskilt arbejdsløn og materialer.
- Oplysningerne bør omfatte arbejdsdato, adresse, kundens navn og virksomhedens CVR.
- Betalingen skal være digital, eksempelvis via kort eller netbank. Kontant betaling accepteres ikke efter Skattestyrelsens dokumentations- og betalingsbetingelser.
Ved en kombination af vinduer, isolering og terrasse skal de omfattede og ikke-omfattede arbejder holdes adskilt. En terrasse bliver ikke fradragsberettiget, fordi den udføres samtidig med et energiprojekt.
Budgetregel: Brug kun den forventede skattebesparelse i projektets efterfølgende økonomi. Sørg særskilt for pengene til fakturaerne.
Kontrollér altid reglerne for det år, arbejdet vedrører. Bed ikke håndværkeren eller banken om at garantere en skattefordel, som afhænger af dine forhold og den konkrete ydelse.
Sådan håndterer du prisrisiko og uforudsete udgifter i lånet
Et fast lånebeløb gør ikke slutprisen fast. Hvis tilbuddet indeholder forbehold, eller boligens tilstand først kan undersøges under arbejdet, skal du vide, hvordan ekstraarbejder håndteres, før håndværkeren går i gang.
Priserne på renoverings- og vedligeholdelsesarbejde steg 5,6 procent fra 2022 til 2023 og yderligere 4,3 procent fra 2024 til 2025, ifølge Danmarks Statistiks opgørelse over renoveringspriser. Det er historiske tal, ikke en prisprognose for dit projekt, men de er en god grund til at erstatte gamle overslag med aktuelle tilbud.
Gennemgå usikkerhederne sammen, mens der stadig er mulighed for at justere projektet:
Sæt navn på risikoen
En ubeskrevet buffer giver begrænset styring. Lav i stedet en liste over det, der kan udløse merarbejde, og hvad der skal ske, hvis det bliver aktuelt.
| Usikker post | Afklaring før eller under arbejdet | Økonomisk aftale |
|---|---|---|
| Skjulte forhold ved vinduer | Undersøgelse af tilstødende træværk og åbninger | Beskrivelse og godkendelse før udbedring |
| Underlag ved terrasse | Kontrol af opbygning og understøtning | Særskilt pris på nødvendige ændringer |
| Tilslutning til eksisterende overflader | Aftale om afslutninger og finish | Tydelig grænse mellem inkluderet arbejde og tilvalg |
Mit råd er at aftale et stoppunkt: Når håndværkeren finder et forhold uden for tilbuddet, skal du have en forklaring, en pris og konsekvensen for tidsplanen, før arbejdet fortsætter på den del.
Reserven skal kunne bruges uden panik
Aftal med banken, hvordan eventuel supplerende finansiering bliver vurderet. Det er bedre at kende proceduren på forhånd end at stå med en åben facade og en uafklaret låneansøgning.
Du behøver ikke låne det størst mulige beløb fra begyndelsen. Undersøg i stedet, om finansieringen kan følge etaperne, og hvad det koster at have en reserve til rådighed. Behold samtidig retten til at fravælge forbedringer, der ikke er nødvendige for at afslutte arbejdet forsvarligt.
Byggetilladelse lokalplan og hvad det betyder for din finansiering
Få myndighedsforholdene afklaret, før du binder projektets økonomi. Et finansieringstilsagn er ikke en tilladelse til at bygge, og et håndværkertilbud afgør ikke, hvad du må ændre på ejendommen.
Kommunen behandler byggeansøgninger efter bygningsreglementet, mens lokale planer kan stille særlige krav. Ændringer af anvendelse, størrelse, placering og ydre forhold kan derfor kræve afklaring, som beskrevet i myndighedernes vejledning om byggetilladelse.
Afklar mere end selve ansøgningen
For en boligejer i Nordsjælland er det relevant ved blandt andet tilbygninger, carporte og større ændringer af facade eller vinduespartier. Antag ikke, at naboens løsning kan overføres direkte til din grund.
Send kommunen en beskrivelse, der er konkret nok til at vurdere projektet. Brug tegninger, mål, placering og oplysninger om det eksisterende byggeri frem for blot at spørge, om du må renovere.
- Tilladelsesbehov. Bed om afklaring af, om det beskrevne arbejde kræver en ansøgning.
- Lokale bestemmelser. Undersøg krav til placering, udformning, materialer og bygningens ydre.
- Dokumentation. Få oplyst, hvilke tegninger og beskrivelser der skal indsendes.
- Forudsætninger. Afklar, om projektet skal ændres, før det kan behandles eller godkendes.
Hold låneaftalen i takt med godkendelserne
En forsinket eller ændret godkendelse kan betyde, at tilbud, bestillinger og startdato skal genbesøges. Derfor bør banken kende de udestående myndighedsforhold, når den foreslår udbetalings- og betalingsforløbet.
Spørg, hvor længe lånetilbuddet gælder, om en udsat byggestart ændrer vilkårene, og hvilke omkostninger der opstår, hvis lånet etableres før pengene skal bruges. Få også afklaret, hvad en ændring af projektet kræver af ny dokumentation.
En kommunal afklaring kan være mindre besværlig end at ændre et projekt, som allerede er bestilt og finansieret.
Lad være med at bestille projektspecifikke materialer ud fra en forventning om godkendelse. Aftal først med de involverede, hvem der tager risikoen, hvis løsningen skal ændres. Det giver et langt mere ærligt grundlag for både håndværkeraftalen og finansieringen.
Anbefalinger og dit næste skridt mod et tilbud
Min samlede anbefaling er enkel: Vælg finansiering til det afklarede projekt, og lav en særskilt plan for usikkerhederne. Du skal ikke betale for maksimal lånekapacitet uden grund, men du skal heller ikke sætte arbejdet i gang med et budget, der kun holder, hvis alt går som håbet.
Brug opgavens karakter til at prioritere, hvad du undersøger først. Den endelige beslutning skal bygge på konkrete lånetilbud, ikke en generel rangordning af lånetyper.
Prioritér efter projektet
- Døre, vinduer og gipsarbejde. Begynd med en enkel finansieringsberegning i banken. Undersøg energilån ved relevante vinduesprojekter, og undgå en omfattende omlægning uden at kende totalprisen.
- Terrasse, hegn og belægning. Prioritér afklaring af underlag og arbejdsrækkefølge. Overvej en etapeopdeling, hvis den kan gennemføres uden at ødelægge eller gentage færdigt arbejde.
- Tilbygning og samlet renovering. Få myndighedsforhold, hovedprojekt og betalingsplan på plads. Bed derefter banken vurdere realkredit, bankfinansiering eller en kombination.
- Forbrugslån. Brug det ikke som genvej uden om projektplanlægningen. Vælg det kun efter en konkret sammenligning, hvor meromkostningen og tilbagebetalingen er acceptable.
Gør tilbuddet brugbart for både dig og banken
Når du indhenter et tilbud på tømrerarbejde, så beskriv den ønskede løsning, de eksisterende forhold og det, du stadig er i tvivl om. Vedlæg gerne billeder og skitser, men lad være med at præsentere ubekræftede mål som endelige.
Bed om at få inkluderede arbejder, forbehold, tilvalg og afslutninger tydeligt beskrevet. Få også aftalt, hvordan ændringer godkendes, og hvad der kontrolleres ved aflevering.
Tag derefter det samme materiale med til banken. Så kan samtalen handle om en konkret opgave med kendte betalinger og synlige risici, frem for et løst ønske om at låne til boligforbedringer.
Det første skridt er altså ikke at vælge lånet. Det er at få beskrevet arbejdet ordentligt. Når det grundlag er på plads, bliver det lettere at vælge både finansiering og det omfang, du reelt har råd til.
Tømrermester Leit udfører renovering, døre og vinduer, terrasser samt tømrer- og anlægsarbejde i Nordsjælland. Besøg Tømrermester Leit, og send en beskrivelse af dit projekt, gerne med billeder og ønsker til materialer og tidsplan, så vi kan afklare opgaven og udarbejde et tilbud, du kan bruge i dialogen med banken.